


PKV-Beitrag im Alter senken: Private Krankenversicherung prüfen lassen
Steigende Beiträge in der privaten Krankenversicherung können im Alter zu einer erheblichen finanziellen Belastung werden. Besonders für Rentner, Pensionäre und ältere Privatversicherte stellt sich deshalb häufig die Frage, ob der bisherige PKV-Beitrag noch dauerhaft tragbar ist und welche Möglichkeiten zur Beitragsreduzierung bestehen.
Ein höherer PKV-Beitrag bedeutet jedoch nicht automatisch, dass die private Krankenversicherung gekündigt oder der Versicherer gewechselt werden sollte. Gerade im höheren Alter können die bestehenden Vertragsrechte, der bisherige Versicherungsschutz und die Alterungsrückstellungen eine wichtige Rolle spielen.
Eine Möglichkeit kann die Prüfung eines internen Tarifwechsels nach § 204 VVG sein. Dabei kann untersucht werden, ob innerhalb des bestehenden privaten Krankenversicherers ein anderer Tarif mit gleichartigem Versicherungsschutz vorhanden ist, der zu einem niedrigeren Beitrag führen kann. § 204 VVG sieht unter bestimmten Voraussetzungen einen Tarifwechsel unter Anrechnung erworbener Rechte und der Alterungsrückstellung vor.

Warum steigt der PKV-Beitrag im Alter?
Die Beiträge einer privaten Krankenversicherung können sich im Laufe der Versicherungszeit verändern.
Gründe können unter anderem steigende Leistungsausgaben, veränderte Rechnungsgrundlagen oder gesetzlich und vertraglich vorgesehene Beitragsanpassungen sein.
Für ältere Privatversicherte kann eine solche Entwicklung besonders relevant werden, weil gleichzeitig häufig das Erwerbseinkommen sinkt oder durch den Eintritt in die Rente eine andere Einkommenssituation entsteht.
Aus diesem Grund stellt sich bei einer Beitragserhöhung häufig die Frage:
Muss der bisherige PKV-Tarif tatsächlich unverändert weitergeführt werden oder gibt es innerhalb des bestehenden Versicherungsunternehmens eine andere Möglichkeit?
Genau hier kann eine individuelle PKV-Tarifprüfung ansetzen.
PKV-Beitrag im Alter senken durch Tarifwechsel
Ein interner Tarifwechsel kann eine Möglichkeit sein, den Beitrag der privaten Krankenversicherung zu reduzieren, ohne den Versicherer wechseln zu müssen.
§ 204 VVG gibt Privatversicherten unter bestimmten Voraussetzungen das Recht, einen Wechsel in einen anderen Tarif mit gleichartigem Versicherungsschutz zu verlangen. Dabei werden grundsätzlich erworbene Rechte und die Alterungsrückstellung berücksichtigt.
Das kann insbesondere für ältere Versicherte interessant sein.
Denn bei einem Wechsel innerhalb desselben Versicherungsunternehmens geht es nicht einfach darum, einen komplett neuen Krankenversicherungsvertrag abzuschließen. Vielmehr wird geprüft, welche tariflichen Möglichkeiten innerhalb des bestehenden Versicherers bestehen.
Dabei müssen allerdings die konkreten Leistungen des bisherigen und des möglichen Zieltarifs miteinander verglichen werden.


Was bedeutet § 204 VVG für Privatversicherte?
§ 204 VVG ist eine der zentralen gesetzlichen Grundlagen für den Tarifwechsel innerhalb der privaten Krankenversicherung.
Der Versicherungsnehmer kann danach grundsätzlich verlangen, dass der Versicherer einen Antrag auf Wechsel in einen anderen Tarif mit gleichartigem Versicherungsschutz annimmt.
Die aus dem bisherigen Vertrag erworbenen Rechte und die Alterungsrückstellung sind dabei zu berücksichtigen. Für Mehrleistungen des neuen Tarifs können allerdings besondere Voraussetzungen gelten.
Das bedeutet:
Ein Tarifwechsel kann eine Möglichkeit zur Beitragsreduzierung sein, aber nicht jeder beliebige Tarif ist automatisch ohne weitere Prüfung erreichbar.
Gerade deshalb ist ein genauer Vergleich der Tarife wichtig.
Alterungsrückstellungen: Warum sie beim Tarifwechsel wichtig sind
Die Alterungsrückstellungen gehören zu den wichtigsten Punkten bei der Prüfung eines internen Tarifwechsels.
Sie dienen dazu, die mit zunehmendem Alter erwarteten höheren Gesundheitskosten innerhalb der privaten Krankenversicherung bei der Beitragskalkulation zu berücksichtigen.
Bei einem Tarifwechsel innerhalb des Versicherungsunternehmens ist die Anrechnung der Alterungsrückstellung gesetzlich geregelt. § 13 KVAV enthält hierzu nähere Bestimmungen.
Deshalb sollte bei einer PKV-Beitragsprüfung im Alter nicht ausschließlich der aktuelle Monatsbeitrag betrachtet werden.
Ebenso wichtig sind:
-
die vorhandene Alterungsrückstellung,
-
die bisherigen Vertragsrechte,
-
der Leistungsumfang,
-
die Bedingungen des möglichen Zieltarifs,
-
mögliche Leistungsausschlüsse,
-
mögliche Risikozuschläge bei Mehrleistungen
-
und die langfristigen Auswirkungen eines Tarifwechsels.


PKV-Beitrag senken ohne Versichererwechsel
Viele Privatversicherte denken bei einem hohen PKV-Beitrag zunächst an einen Wechsel zu einem anderen Versicherungsunternehmen.
Gerade im Alter sollte ein solcher Schritt jedoch nicht vorschnell erfolgen.
Ein Wechsel des Versicherers kann andere rechtliche und finanzielle Folgen haben als ein interner Tarifwechsel. Insbesondere die Mitnahme von Alterungsrückstellungen ist beim Versichererwechsel nicht mit der Situation eines internen Tarifwechsels gleichzusetzen.
Bei einem Tarifwechsel innerhalb des bestehenden Versicherungsunternehmens sieht § 204 VVG dagegen ausdrücklich die Anrechnung der aus dem Vertrag erworbenen Rechte und der Alterungsrückstellung vor.
Deshalb kann es sinnvoll sein, zunächst die Möglichkeiten beim bestehenden PKV-Versicherer zu prüfen.

Welche Tarife kommen für einen Beitragssenkung infrage?
Nicht jeder günstigere Tarif ist automatisch eine gute Lösung.
Bei der Prüfung müssen die Leistungen des bisherigen Tarifs mit den Leistungen des möglichen neuen Tarifs verglichen werden.
Dabei können beispielsweise folgende Bereiche relevant sein:
-
ambulante Behandlung
-
stationäre Behandlung
-
Wahlleistungen im Krankenhaus
-
Chefarztbehandlung
-
Ein- oder Zweibettzimmer
-
Zahnbehandlung
-
Zahnersatz
-
Heilpraktikerleistungen
-
Psychotherapie
-
Hilfsmittel
-
Arzneimittel
-
Selbstbeteiligung
-
Erstattungsgrenzen
-
Beitragsentwicklung
-
weitere besondere Tarifleistungen
Ein niedrigerer Monatsbeitrag kann deshalb mit Veränderungen beim Leistungsumfang verbunden sein.
Die entscheidende Frage lautet daher nicht nur:
Wie viel kann ich monatlich sparen?
Sondern:
Welche Leistungen erhalte ich für den niedrigeren Beitrag und welche Auswirkungen hat ein Tarifwechsel langfristig?

PKV im Rentenalter: Warum eine Prüfung besonders wichtig sein kann
Mit dem Eintritt in die Rente verändert sich die finanzielle Situation vieler Privatversicherter.
Während des Berufslebens kann ein hoher PKV-Beitrag möglicherweise leichter getragen werden. Im Ruhestand kann derselbe Beitrag jedoch einen deutlich größeren Anteil des verfügbaren Einkommens ausmachen.
Deshalb beschäftigen sich viele Versicherte im Rentenalter mit Fragen wie:
-
Wie kann ich meinen PKV-Beitrag im Alter reduzieren?
-
Kann ich innerhalb meiner privaten Krankenversicherung den Tarif wechseln?
-
Welche Tarife bietet mein Versicherer an?
-
Was passiert mit meiner Alterungsrückstellung?
-
Welche Leistungen darf ich bei einem günstigeren Tarif nicht verlieren?
-
Ist ein Wechsel in einen anderen PKV-Tarif sinnvoll?
-
Welche Möglichkeiten bestehen neben einem Tarifwechsel?
Eine frühzeitige Prüfung kann dabei helfen, diese Fragen anhand des konkreten Vertrages zu beantworten.

PKV-Beitrag senken für Rentner
Für Rentner kann die Höhe des Krankenversicherungsbeitrags eine besondere Bedeutung haben.
Sinkt das laufende Einkommen, kann eine dauerhaft hohe private Krankenversicherungsprämie zunehmend belastend werden.
Eine Prüfung kann deshalb untersuchen, ob innerhalb des bestehenden Versicherers eine Tarifalternative besteht, die zu einer Beitragsreduzierung führen kann, ohne den Versicherungsschutz unnötig einzuschränken.
Dabei sollte immer die individuelle Situation berücksichtigt werden.
Ein Tarif, der für einen Versicherten sinnvoll sein kann, muss für einen anderen Versicherten nicht automatisch die richtige Lösung darstellen.
PKV-Beitrag senken für Pensionäre
Auch für Beamte und Pensionäre können steigende Kosten der privaten Krankenversicherung relevant sein.
Bei einer Prüfung müssen neben dem Krankenversicherungstarif insbesondere die persönlichen Rahmenbedingungen und der konkrete Versicherungsschutz berücksichtigt werden.
Eine pauschale Empfehlung für einen bestimmten Tarif ist deshalb nicht möglich.
Entscheidend ist die individuelle Prüfung des bestehenden Vertrages und der verfügbaren Tarifalternativen.

PKV-Beitrag im Alter reduzieren: Nicht nur auf den Preis schauen
Eine Beitragsreduzierung kann attraktiv sein.
Sie sollte aber nicht isoliert betrachtet werden.
Wer den PKV-Beitrag senken möchte, sollte gleichzeitig prüfen, welche Leistungen der bisherige Tarif enthält und welche Leistungen im möglichen Zieltarif vorgesehen sind.
Besonders wichtig können dabei Leistungsunterschiede sein, die im Alltag zunächst wenig auffallen, später aber eine erhebliche Bedeutung bekommen können.
Deshalb sollte ein Tarifwechsel nicht allein anhand des monatlichen Beitrags entschieden werden.
Was passiert bei einem Tarifwechsel mit den Gesundheitsfragen?
Ein interner Tarifwechsel nach § 204 VVG ist grundsätzlich etwas anderes als der Abschluss einer neuen privaten Krankenversicherung bei einem anderen Versicherungsunternehmen.
Für Mehrleistungen im Zieltarif kann der Versicherer jedoch nach § 204 VVG einen angemessenen Risikozuschlag oder einen Leistungsausschluss verlangen; unter bestimmten Voraussetzungen kann auch eine Wartezeit relevant sein.
Deshalb muss genau geprüft werden, ob der gewünschte Zieltarif tatsächlich mit dem bisherigen Versicherungsschutz vergleichbar ist und ob zusätzliche Leistungen hinzukommen.

Kann man auch im hohen Alter noch den PKV-Tarif wechseln?
Das Alter allein schließt einen internen Tarifwechsel nicht aus.
Gerade für ältere Privatversicherte kann § 204 VVG eine wichtige Möglichkeit darstellen, den bestehenden Versicherungsschutz innerhalb des Versicherungsunternehmens überprüfen zu lassen. Die konkreten Möglichkeiten hängen jedoch vom bestehenden Vertrag und den verfügbaren Tarifen ab.
Bei Versicherten im höheren Alter bestehen zudem besondere Informationspflichten des Versicherers im Zusammenhang mit Tarifwechselmöglichkeiten, wenn eine Prämienerhöhung erfolgt. Der Versicherer muss dabei auf Tarife mit gleichartigem Versicherungsschutz hinweisen, bei denen eine Umstufung zu einer Prämienreduzierung führen würde.
PKV-Beitrag senken durch Selbstbeteiligung?
Eine höhere Selbstbeteiligung kann grundsätzlich mit einem niedrigeren Versicherungsbeitrag verbunden sein.
Ob eine solche Veränderung tatsächlich sinnvoll ist, hängt jedoch davon ab, wie häufig Leistungen in Anspruch genommen werden und welche zusätzlichen Kosten dadurch entstehen können.
Eine niedrigere monatliche Prämie bedeutet daher nicht automatisch eine geringere Gesamtbelastung.
Bei der Betrachtung sollte vielmehr die Kombination aus
monatlichem Beitrag + Selbstbeteiligung + Leistungsumfang + tatsächlicher Nutzung
berücksichtigt werden.

Warum eine professionelle PKV-Tarifprüfung sinnvoll sein kann
Die Tariflandschaft einer privaten Krankenversicherung kann umfangreich sein. Gleichzeitig unterscheiden sich die Tarife teilweise erheblich hinsichtlich ihrer Leistungen und Bedingungen.
Eine professionelle Prüfung kann deshalb nicht nur den aktuellen Beitrag betrachten, sondern den bestehenden Versicherungsschutz mit möglichen Tarifalternativen vergleichen.
Dabei können insbesondere folgende Punkte untersucht werden:
-
bestehender Tarif
-
aktueller Monatsbeitrag
-
Selbstbeteiligung
-
Leistungsumfang
-
verfügbare Tarife des Versicherers
-
mögliche Beitragsreduzierung
-
Alterungsrückstellungen
-
erworbene Rechte
-
Mehrleistungen des Zieltarifs
-
mögliche Risikozuschläge oder Leistungsausschlüsse
-
langfristige Auswirkungen des Tarifwechsels
Ziel ist eine Entscheidung auf Grundlage des konkreten Versicherungsvertrages und nicht lediglich aufgrund eines günstigeren Monatsbeitrags.
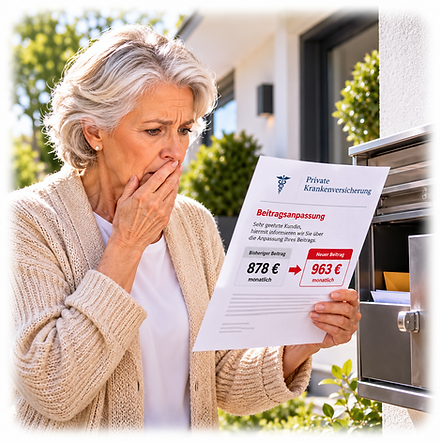
Wann sollte man den PKV-Beitrag im Alter prüfen lassen?
Eine Überprüfung kann insbesondere dann interessant sein, wenn
-
die PKV-Beiträge in den vergangenen Jahren deutlich gestiegen sind,
-
eine neue Beitragsanpassung angekündigt wurde,
-
der Eintritt in die Rente bevorsteht,
-
der bisherige PKV-Beitrag im Ruhestand zunehmend belastet,
-
sich die persönliche finanzielle Situation verändert hat,
-
der bestehende Tarif schon seit vielen Jahren besteht,
-
bislang noch kein Tarifvergleich innerhalb des Versicherers durchgeführt wurde,
-
oder Unsicherheit darüber besteht, ob der aktuelle Tarif noch zur persönlichen Situation passt.
Eine Prüfung kann auch dann sinnvoll sein, wenn aktuell noch keine konkrete Entscheidung getroffen werden soll.

Welche Unterlagen werden für eine PKV-Beitragsprüfung benötigt?
Für eine individuelle Prüfung können insbesondere folgende Unterlagen hilfreich sein:
-
Versicherungsschein
-
aktueller Versicherungstarif
-
Versicherungsbedingungen
-
aktuelle Beitragsmitteilung
-
frühere Beitragsanpassungen
-
Nachträge zum Versicherungsvertrag
-
Angaben zur Selbstbeteiligung
-
bisheriger Schriftverkehr mit dem Versicherer
-
vorhandene Tarifangebote oder Tarifwechselvorschläge
Je vollständiger die Unterlagen sind, desto besser lässt sich die bestehende Versicherungssituation nachvollziehen.
Fazit: PKV-Beitrag im Alter erst prüfen lassen, statt vorschnell eine Entscheidung treffen.

Ein hoher Beitrag zur privaten Krankenversicherung muss nicht automatisch bedeuten, dass nur ein Wechsel des Versicherers oder eine Kündigung als Lösung infrage kommt.
Gerade im Alter kann es sinnvoll sein, zunächst die Möglichkeiten innerhalb des bestehenden Versicherungsvertrages zu prüfen.
Der Tarifwechsel nach § 204 VVG kann dabei eine wichtige Möglichkeit sein. Dabei werden unter den gesetzlichen Voraussetzungen erworbene Rechte und die Alterungsrückstellung berücksichtigt. Gleichzeitig müssen Leistungsumfang, Selbstbeteiligung, mögliche Mehrleistungen und die langfristigen Auswirkungen eines Tarifwechsels genau betrachtet werden.
Für Rentner, Pensionäre und ältere Privatversicherte kann eine solche Prüfung deshalb eine wichtige Grundlage sein, um herauszufinden, ob und unter welchen Voraussetzungen sich der PKV-Beitrag im Alter reduzieren lässt.
Entscheidend ist nicht allein der günstigste Beitrag.
Entscheidend ist ein Versicherungsschutz, der auch langfristig zur persönlichen Situation passt.
PKV-Beitrag im Alter prüfen lassen
Sie möchten wissen, ob Ihr aktueller PKV-Beitrag noch sinnvoll ist und ob innerhalb Ihres bestehenden Versicherungsunternehmens eine Tarifalternative bestehen könnte?
Lassen Sie Ihren bestehenden PKV-Tarif und die vorhandenen Unterlagen prüfen.
Private Krankenversicherung · § 204 VVG · Tarifwechsel · Alterungsrückstellung · PKV-Beitrag im Alter
Unverbindlich. Vertraulich. Digital.
Unsicher ob Ihre Situation geprüft werden sollte? Hier können Sie Ihre kostenfreie und unverbindliche Ersteinschätzung anfordern.
Kostenfrei
Unverbindlich
Bundesweit
Unterlagen hochladen und prüfen lassen
Schnell und unkompliziert
Häufige Fragen zum Thema PKV-Beitrag senken im Alter
Wie kann ich meinen PKV-Beitrag im Alter senken?
Eine Möglichkeit kann ein interner Tarifwechsel nach § 204 VVG sein. Dabei kann geprüft werden, ob beim bestehenden Versicherungsunternehmen ein anderer Tarif mit gleichartigem Versicherungsschutz zu einem niedrigeren Beitrag zur Verfügung steht. Die konkreten Möglichkeiten hängen vom bestehenden Vertrag und den verfügbaren Tarifen ab.
Kann ich als Rentner meinen PKV-Beitrag reduzieren?
Ja, auch im Rentenalter kann eine Prüfung der Tarifmöglichkeiten sinnvoll sein. Das Alter allein schließt einen internen Tarifwechsel nicht aus. Entscheidend sind der bestehende Vertrag, die verfügbaren Tarife und die persönlichen Anforderungen an den Versicherungsschutz.
Kann ich mit 60 oder 70 Jahren noch den PKV-Tarif wechseln?
Ein internes Tarifwechselrecht besteht grundsätzlich auch im höheren Alter. § 204 VVG regelt den Wechsel in Tarife mit gleichartigem Versicherungsschutz unter Anrechnung erworbener Rechte und der Alterungsrückstellung.
Was passiert beim PKV-Tarifwechsel mit meiner Alterungsrückstellung?
Bei einem Tarifwechsel innerhalb des Versicherungsunternehmens ist die Alterungsrückstellung nach den gesetzlichen Regelungen zu berücksichtigen. § 13 KVAV enthält hierzu konkrete Vorgaben für die Anrechnung bei einem Tarifwechsel.
Kann ich durch § 204 VVG meinen PKV-Beitrag senken?
Ein Tarifwechsel nach § 204 VVG kann unter bestimmten Voraussetzungen zu einer niedrigeren Prämie führen. Ob tatsächlich eine Beitragsreduzierung möglich ist und wie hoch diese ausfällt, hängt von den verfügbaren Tarifen und dem individuellen Vertrag ab.
Muss ich für einen internen Tarifwechsel neue Gesundheitsfragen beantworten?
Bei Mehrleistungen im Zieltarif können nach § 204 VVG ein Risikozuschlag oder ein Leistungsausschluss und unter bestimmten Voraussetzungen eine Wartezeit relevant werden. Deshalb kommt es darauf an, ob der neue Tarif Leistungen enthält, die über den bisherigen Versicherungsschutz hinausgehen.
Sollte ich im Alter die PKV wechseln oder den Tarif beim bisherigen Versicherer ändern?
Ein Wechsel zu einem anderen Versicherungsunternehmen sollte nicht vorschnell vorgenommen werden. Insbesondere im höheren Alter können die bestehenden Vertragsrechte und Alterungsrückstellungen eine wichtige Rolle spielen. Deshalb kann es sinnvoll sein, zunächst die Möglichkeiten innerhalb des bestehenden Versicherers zu prüfen.
Kann ich meine private Krankenversicherung trotz hoher Beiträge behalten?
Ja. Ein hoher Beitrag bedeutet nicht automatisch, dass die private Krankenversicherung aufgegeben werden muss. Je nach persönlicher Situation können beispielsweise ein interner Tarifwechsel oder andere gesetzlich vorgesehene Möglichkeiten zur Beitragsbegrenzung geprüft werden.
Wie finde ich einen günstigeren PKV-Tarif?
Ein günstigerer Tarif sollte nicht ausschließlich nach dem Preis ausgewählt werden. Entscheidend ist, welche Leistungen der Tarif enthält, welche Unterschiede zum bisherigen Versicherungsschutz bestehen und welche Auswirkungen ein Wechsel auf Beitrag und langfristige Absicherung hat.
Lohnt sich eine PKV-Tarifprüfung im Alter?
Eine Tarifprüfung kann sich insbesondere dann lohnen, wenn der PKV-Beitrag zu einer erheblichen finanziellen Belastung geworden ist oder eine Beitragsanpassung erfolgt ist. Eine individuelle Prüfung kann zeigen, ob innerhalb des bestehenden Versicherungsunternehmens eine geeignete Tarifalternative besteht und welche Vor- und Nachteile damit verbunden wären.
Verbraucherschutz-Informationen PKV Tarifwechsel - mehr erfahren
Rückforderung Beitragserhöhung - welche Möglichkeiten - mehr erfahren
Unwirksame Beitragserhöhungen - mehr lesen
Alle Themen zum Thema PKV-Beitrag senken 2027 - mehr lesen
Steigende PKV-Beiträge im Alter – Was können Versicherte tun?
Viele privat Krankenversicherte beschäftigen sich spätestens mit dem Eintritt in den Ruhestand intensiver mit ihrer Krankenversicherung.
Während die Einkünfte häufig sinken, bleiben die Kosten der privaten Krankenversicherung bestehen. Daher stellt sich für viele Versicherte die Frage, welche Möglichkeiten bestehen, die monatliche Beitragsbelastung im Alter zu reduzieren.
Dabei ist wichtig zu wissen, dass nicht jede Lösung für jeden Versicherten geeignet ist. Welche Optionen in Betracht kommen, hängt stets von der individuellen Vertrags- und Lebenssituation ab.
Warum werden PKV-Beiträge im Alter häufig zum Thema?
Viele Versicherte haben ihre private Krankenversicherung über Jahrzehnte hinweg aufgebaut.
Mit dem Eintritt in den Ruhestand verändern sich jedoch häufig die finanziellen Rahmenbedingungen.
Typische Gründe für eine Überprüfung sind:
-
geringere Renteneinkünfte,
-
steigende Lebenshaltungskosten,
-
mehrere Beitragsanpassungen in der PKV,
-
Wunsch nach langfristiger finanzieller Planung,
-
Unsicherheit über bestehende Tarifmöglichkeiten.
Welche Möglichkeiten bestehen zur Beitragsreduzierung?
Tarifwechsel innerhalb der bestehenden PKV
Viele Versicherte wissen nicht, dass innerhalb ihres Versicherungsunternehmens verschiedene Tarifalternativen bestehen können.
Unter bestimmten Voraussetzungen können Tarifwechselmöglichkeiten nach § 204 VVG geprüft werden.
Dabei bleibt das bestehende Versicherungsunternehmen erhalten.
Überprüfung des bestehenden Versicherungsschutzes
Nicht jeder Tarifbaustein ist im Ruhestand weiterhin erforderlich.
Eine Überprüfung der bestehenden Vertragsstruktur kann helfen, die aktuelle Situation besser zu bewerten.
Standardtarif
Unter bestimmten Voraussetzungen kann der Standardtarif eine mögliche Alternative darstellen.
Welche Auswirkungen dies auf Beitrag und Leistungsumfang hat, sollte individuell geprüft werden.
Basistarif
Auch der Basistarif kann unter bestimmten Voraussetzungen eine Rolle spielen.
Ob ein Wechsel sinnvoll erscheint, hängt von den persönlichen Zielen und der individuellen Situation ab.
Beitragsentlastungstarife
Einige Versicherte verfügen über sogenannte Beitragsentlastungstarife.
Diese können Auswirkungen auf die Beitragsbelastung im Alter haben.
Welche Vorteile sich daraus ergeben, hängt vom jeweiligen Vertrag ab.
Welche Rolle spielen Altersrückstellungen?
Altersrückstellungen sind ein wesentlicher Bestandteil der privaten Krankenversicherung.
Sie sollen dazu beitragen, die Beitragsentwicklung im Alter abzufedern.
Welche Auswirkungen Altersrückstellungen auf die individuelle Beitragssituation haben, hängt vom jeweiligen Versicherungsvertrag und der bisherigen Versicherungsdauer ab.
Sollte die private Krankenversicherung gekündigt werden?
Viele Versicherte denken bei steigenden Beiträgen zunächst an eine Kündigung.
Vor einer solchen Entscheidung sollten jedoch sämtliche Alternativen sorgfältig geprüft werden.
Je nach Situation können innerhalb des bestehenden Versicherungsverhältnisses verschiedene Möglichkeiten bestehen, die häufig nicht bekannt sind.
Häufige Fragen
Kann ich meinen PKV-Beitrag im Alter reduzieren?
Welche Möglichkeiten bestehen, hängt von der individuellen Vertrags- und Lebenssituation ab.
Ist ein Tarifwechsel im Alter noch möglich?
Unter bestimmten Voraussetzungen können Tarifwechsel innerhalb des bestehenden Versicherungsunternehmens geprüft werden.
Sind Standardtarif oder Basistarif immer die beste Lösung?
Nicht zwingend. Welche Option sinnvoll erscheint, hängt vom jeweiligen Einzelfall ab.
Muss ich meine private Krankenversicherung im Alter kündigen?
Nein. Vor einer Kündigung sollten mögliche Alternativen sorgfältig geprüft werden.
Für wen kann eine Prüfung sinnvoll sein?
Eine Prüfung kann insbesondere für Versicherte interessant sein, die
-
kurz vor dem Ruhestand stehen,
-
bereits Rentner sind,
-
steigende PKV-Beiträge erhalten haben,
-
ihre monatliche Belastung reduzieren möchten,
-
Tarifalternativen prüfen möchten,
-
eine unabhängige rechtliche Einschätzung wünschen.
Fazit
Steigende Beiträge der privaten Krankenversicherung können insbesondere im Alter eine finanzielle Herausforderung darstellen. Welche Möglichkeiten zur Beitragsreduzierung bestehen, hängt stets von der individuellen Vertragssituation ab. Eine anwaltliche Prüfung kann helfen, bestehende Tarifalternativen und mögliche Handlungsoptionen transparent darzustellen und fundierte Entscheidungen für die Zukunft zu treffen.
Unsicher, ob Ihre Situation geprüft werden sollte?
Lassen Sie Ihre private Krankenversicherung kostenfrei und unverbindlich prüfen. Bereits eine Ersteinschätzung kann aufzeigen, ob mögliche Tarifalternativen, Beitragsentlastungen oder weitere Handlungsoptionen bestehen könnten.
Die gesamte Kommunikation kann bequem digital per Telefon, E-Mail oder auch per WhatsApp erfolgen. Ein persönlicher Termin oder eine Anfahrt sind nicht erforderlich. Die Rechtsexperten sind bundesweit für Sie tätig.

Wer jahrzehntelang Beiträge zahlt, darf erwarten, dass alle Möglichkeiten berücksichtigt werden.
Genau deshalb prüfen Rechtsanwälte bestehende Tarifoptionen, mögliche Rückerstattungen, Risikozuschläge und weitere Entlastungsmöglichkeiten innerhalb Ihrer privaten Krankenversicherung.
Unverbindlich & vertraulich
Digital per WhatsApp oder E-Mail
Ehrliche Einschätzung Ihrer Möglichkeiten
Kein Termin notwendig
Keine Kosten
