

Mehrleistungsausschlussverfahren in der PKV – Tarifwechsel trotz Vorerkrankungen
Viele privat Krankenversicherte zahlen seit Jahren hohe Beiträge und gehen davon aus, dass ein Tarifwechsel aufgrund bestehender Vorerkrankungen nicht mehr möglich ist. Tatsächlich besteht jedoch häufig die Möglichkeit, innerhalb der eigenen privaten Krankenversicherung in einen günstigeren Tarif zu wechseln.
Problematisch wird es dann, wenn der neue Tarif sogenannte Mehrleistungen gegenüber dem bisherigen Tarif enthält. In diesen Fällen verlangen Versicherer oftmals Gesundheitsangaben, ärztliche Nachweise oder erheben Risikozuschläge.
Genau hier kann das Mehrleistungsausschlussverfahren eine wichtige Rolle spielen.

Mehrleistungsausschlussverfahren in der PKV: Tarifwechsel trotz hoher Risikozuschläge prüfen lassen
Ein interner Tarifwechsel kann für privat Krankenversicherte eine Möglichkeit sein, den monatlichen PKV-Beitrag zu reduzieren, ohne den Versicherer wechseln zu müssen. Gerade für ältere Versicherte im Rentenalter ist das interessant, wenn die Beiträge seit Jahren steigen und der bestehende Tarif im Vergleich zu anderen Tarifen desselben Versicherungsunternehmens zunehmend teuer erscheint.
Doch bei einem Tarifwechsel kann eine wichtige Hürde entstehen: Der gewünschte Zieltarif enthält Leistungen, die über den bisherigen Versicherungsschutz hinausgehen. Werden diese Mehrleistungen im Rahmen einer Gesundheitsprüfung bewertet, kann der Versicherer unter den Voraussetzungen des § 204 VVG einen angemessenen Risikozuschlag oder einen Leistungsausschluss verlangen. Bei bestehenden Vorerkrankungen kann ein angebotener Tarif dadurch deutlich teurer werden als zunächst erwartet.
Genau hier kann ein Mehrleistungsausschlussverfahren in der privaten Krankenversicherung relevant werden.
Dabei wird geprüft, ob die zusätzlichen Leistungen des Zieltarifs ausgeschlossen werden können, damit ein Tarifwechsel ohne den sonst vorgesehenen Risikozuschlag oder die damit verbundene Wartezeit möglich wird. Die Leistungen, die bereits im bisherigen Tarif versichert sind und auch im Zieltarif enthalten sind, sollen dabei grundsätzlich erhalten bleiben.
Eine solche Lösung muss jedoch sorgfältig vorbereitet und mit dem Versicherungsunternehmen abgestimmt werden. Es kommt auf die konkreten Tarifbedingungen, die Abgrenzung der Mehrleistungen und die rechtlichen Voraussetzungen des Einzelfalls an. Ein Mehrleistungsausschlussverfahren ist deshalb keine bloße Formalität, sondern kann eine anspruchsvolle rechtliche und versicherungstechnische Prüfung erfordern.

Was ist ein Mehrleistungsausschlussverfahren in der privaten Krankenversicherung?
Ein Mehrleistungsausschlussverfahren ist eine Möglichkeit, bei einem internen PKV-Tarifwechsel mit zusätzlichen Leistungen einen Leistungsausschluss für genau diese Mehrleistungen zu vereinbaren. Die rechtliche Grundlage dafür findet sich in § 204 Absatz 1 Satz 1 Nummer 1 VVG.
Der Hintergrund: Ein Versicherter möchte in einen anderen Tarif seines bestehenden Versicherungsunternehmens wechseln. Dieser Zieltarif bietet beispielsweise umfangreichere Leistungen bei Zahnbehandlungen, Zahnersatz, stationärer Behandlung oder anderen Leistungsbereichen. Soweit diese Leistungen über den bisherigen Versicherungsschutz hinausgehen, darf der Versicherer unter den gesetzlichen Voraussetzungen einen angemessenen Risikozuschlag verlangen oder einen Leistungsausschluss vereinbaren.
Der Versicherte kann die Vereinbarung eines Risikozuschlags und einer damit verbundenen Wartezeit hinsichtlich der Mehrleistungen dadurch abwenden, dass er einen entsprechenden Leistungsausschluss vereinbart. Ob dies im konkreten Fall sinnvoll und umsetzbar ist, muss anhand des bestehenden und des gewünschten Tarifs geprüft werden.
Ziel ist es, den Wechsel in einen möglicherweise günstigeren Tarif zu ermöglichen, ohne für zusätzliche Leistungen einen hohen Beitragszuschlag zahlen zu müssen. Welche Leistungen künftig versichert bleiben und welche ausdrücklich ausgeschlossen werden, muss dabei eindeutig feststehen.

Warum können Vorerkrankungen beim PKV-Tarifwechsel zu hohen Risikozuschlägen führen?
Viele privat Krankenversicherte haben ihren Vertrag vor Jahrzehnten abgeschlossen. Im Laufe des Lebens können Erkrankungen hinzugekommen sein, die bei einem Tarifwechsel mit umfangreicheren Leistungen eine Rolle spielen. Gerade im Rentenalter kann dies dazu führen, dass ein zunächst attraktives Tarifangebot nach der Gesundheitsprüfung deutlich teurer ausfällt.
Entscheidend ist dabei die Unterscheidung zwischen dem bereits bestehenden Versicherungsschutz und den zusätzlichen Leistungen des neuen Tarifs. Bei einem internen Tarifwechsel darf die Gesundheitsprüfung grundsätzlich nicht dazu genutzt werden, den bisherigen Versicherungsschutz vollständig neu zu bewerten. Sie kann jedoch für die Mehrleistungen relevant sein.
Ein hoher Risikozuschlag kann die erhoffte Beitragsersparnis erheblich reduzieren oder vollständig aufzehren.
Deshalb sollte ein Versicherter nicht allein anhand des zunächst genannten Zieltarifbeitrags entscheiden.
Zuerst muss geklärt werden, welche Mehrleistungen tatsächlich vorliegen, welche Folgen die Gesundheitsprüfung hat und ob ein Leistungsausschluss als Alternative infrage kommt.

Wie kann ein Mehrleistungsausschluss den Tarifwechsel ermöglichen?
Bei einer sorgfältigen Prüfung wird der bisherige Tarif mit dem gewünschten Zieltarif verglichen. Dabei geht es nicht nur um den Monatsbeitrag, sondern vor allem um die konkreten Versicherungsbedingungen.
Es muss ermittelt werden, welche Leistungen bereits im bisherigen Tarif enthalten sind und welche Leistungen im Zieltarif zusätzlich hinzukommen.
Anschließend kann geprüft werden, ob sich die Mehrleistungen rechtlich und vertraglich eindeutig abgrenzen lassen und ob der Versicherer bereit ist, für diese Leistungen einen Ausschluss zu vereinbaren. Ist dies möglich, kann der Versicherte gegebenenfalls auf den hohen Risikozuschlag verzichten, der ansonsten für die Mehrleistungen vorgesehen wäre.
Die bereits gleichartig versicherten Leistungen sollen dadurch nicht pauschal entfallen. Vielmehr muss der Ausschluss genau auf die betreffenden Mehrleistungen begrenzt sein.
Die konkrete Formulierung ist entscheidend, damit später keine Unklarheiten darüber entstehen, welche Behandlungen und Kosten weiterhin vom Versicherungsschutz erfasst werden.
Ein Mehrleistungsausschluss kann daher eine Alternative zum Risikozuschlag sein. Er ist aber nicht automatisch für jeden Tarifwechsel geeignet und garantiert weder einen bestimmten Zieltarif noch eine bestimmte Beitragsersparnis.

Warum können Tarife für Neukunden bei der Beitragsprüfung interessant sein?
Bei älteren PKV-Verträgen kann es sich lohnen, nicht nur den bestehenden Tarif, sondern auch andere Tarife desselben Versicherungsunternehmens zu untersuchen. Dabei können auch Tarife interessant sein, die weiterhin für Neukunden angeboten werden.
Ein Grund: In einem geschlossenen Tarif werden keine neuen Versicherten mehr aufgenommen. Die Beitragsentwicklung hängt unter anderem von den versicherten Risiken, den Leistungsausgaben und den kalkulatorischen Grundlagen ab. In einem geöffneten Tarif kann sich die Zusammensetzung des Versichertenkollektivs anders entwickeln.
Daraus lässt sich allerdings nicht automatisch ableiten, dass ein offener Tarif dauerhaft günstiger bleibt oder sich seine Beiträge besser entwickeln.
Ein Tarif, der für Neukunden angeboten wird, kann dennoch eine prüfenswerte Alternative darstellen. Voraussetzung ist, dass sein Leistungsumfang, seine Bedingungen und seine langfristigen Auswirkungen zur persönlichen Situation des Versicherten passen.
Enthält der Zieltarif Mehrleistungen, kann ein Mehrleistungsausschlussverfahren zusätzlich relevant werden. So lässt sich untersuchen, ob der gewünschte Tarif trotz bestehender Vorerkrankungen und möglicher Risikozuschläge eine wirtschaftlich sinnvolle Option darstellt.
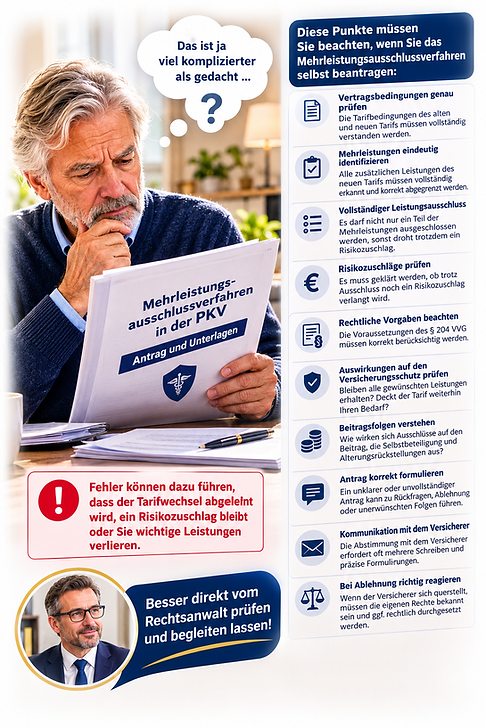
Warum sollten Versicherte ein Mehrleistungsausschlussverfahren nicht unvorbereitet selbst beantragen?
Ein Schreiben an den Versicherer zu richten oder um ein Tarifangebot zu bitten, ist grundsätzlich möglich. Schwieriger wird es, wenn konkrete Leistungen ausgeschlossen, Risikozuschläge vermieden und gleichzeitig bestehende Rechte und Versicherungsschutz erhalten werden sollen.
Hier müssen die Tarifbedingungen genau verstanden und die Mehrleistungen präzise abgegrenzt werden.
Ein unklar formulierter Antrag oder eine vorschnelle Annahme eines Angebots kann dazu führen, dass der Versicherte die Folgen seiner Entscheidung nicht vollständig überblickt. Auch die Frage, ob der angebotene Tarif nach einem Ausschluss noch den persönlichen Bedarf abdeckt, darf nicht außer Acht gelassen werden.
Wer lediglich den Beitrag vergleicht, riskiert, wesentliche Vertragsbestandteile zu übersehen.
Deshalb sollte vor der Antragstellung geklärt sein, welche Leistungen ausgeschlossen werden sollen, welche Leistungen bestehen bleiben, welche Beitragsfolgen zu erwarten sind und ob weitere Vertragsbestandteile betroffen sind.
Gerade bei langjährigen PKV-Verträgen und bestehenden Vorerkrankungen kann eine vorherige rechtliche Prüfung sinnvoll sein. Sie schafft eine bessere Grundlage für eine informierte Entscheidung, bevor verbindliche Erklärungen abgegeben werden.
Welche Unterlagen werden für die Prüfung eines Mehrleistungsausschlussverfahrens benötigt?
Für eine fundierte Prüfung sind insbesondere der aktuelle Versicherungsschein, die geltenden Versicherungs- und Tarifbedingungen sowie das konkrete Tarifwechselangebot hilfreich.
Wenn der Versicherer bereits eine Gesundheitsprüfung durchgeführt oder einen Risikozuschlag angekündigt hat, sollten auch die dazugehörigen Schreiben vorliegen.
Darüber hinaus können frühere Beitragsanpassungen, Nachträge zum Vertrag, Angaben zur Selbstbeteiligung und Unterlagen über bestehende Zusatzbausteine wichtig sein. Soweit vorhanden, sind auch frühere Korrespondenz mit dem Versicherer und bereits erteilte Auskünfte zu Tarifalternativen hilfreich.
Je vollständiger die Unterlagen sind, desto besser lässt sich beurteilen, welche Mehrleistungen tatsächlich vorliegen, ob ein Leistungsausschluss in Betracht kommt und welche wirtschaftlichen Auswirkungen ein Tarifwechsel haben könnte.
Für eine erste Einschätzung können zunächst der aktuelle Versicherungsschein und das letzte Beitragsanpassungsschreiben ausreichen.
Weitere Unterlagen können anschließend gezielt angefordert werden.
So lässt sich der Prüfungsaufwand strukturieren, ohne dass Versicherte bereits zu Beginn sämtliche Vertragsunterlagen selbst rechtlich auswerten müssen.


Welche Aufgaben kann ein Rechtsanwalt beim Mehrleistungsausschlussverfahren übernehmen?
Ein Rechtsanwalt kann den bestehenden PKV-Vertrag, die Tarifbedingungen und das Wechselangebot rechtlich prüfen.
Dazu gehört, die bisherigen und neuen Leistungen miteinander zu vergleichen, mögliche Mehrleistungen zu identifizieren und zu untersuchen, welche Rechte sich aus § 204 VVG ergeben.
Auf dieser Grundlage kann der Rechtsanwalt die erforderliche Kommunikation mit dem Versicherungsunternehmen übernehmen, die Voraussetzungen eines Mehrleistungsausschlusses klären und darauf hinwirken, dass die betreffenden Leistungen und Ausschlüsse eindeutig festgelegt werden. Kommt es zu Streit über die rechtliche Bewertung, kann er die Interessen des Mandanten im Rahmen seines Auftrags vertreten.
Besonders wichtig ist, dass nicht vorschnell ein Umstellungsantrag unterschrieben wird, bevor die finanziellen und vertraglichen Folgen feststehen. Auch Risikozuschläge, Selbstbeteiligungen, Alterungsrückstellungen und bestehende Zusatzbausteine können für die Gesamtbewertung relevant sein.
Eine anwaltliche Prüfung kann helfen, die unterschiedlichen Fragen zusammenzuführen und die Kommunikation rechtlich fundiert zu gestalten. Sie garantiert allerdings nicht, dass der Versicherer jeden gewünschten Tarifwechsel oder Ausschluss akzeptiert.
Fazit: Mehrleistungsausschlussverfahren in der PKV rechtlich prüfen lassen

Ein Mehrleistungsausschlussverfahren kann für privat Krankenversicherte eine wichtige Möglichkeit sein, einen internen Tarifwechsel trotz drohender Risikozuschläge zu prüfen. Gerade bei älteren Versicherten mit langjährigen Verträgen und bestehenden Vorerkrankungen kann die genaue Abgrenzung zwischen bisher versicherten Leistungen und zusätzlichen Leistungen des Zieltarifs entscheidend sein.
Durch einen gezielten Leistungsausschluss kann unter den gesetzlichen Voraussetzungen möglicherweise ein hoher Risikozuschlag für die Mehrleistungen vermieden werden. Gleichzeitig muss sichergestellt sein, dass der verbleibende Versicherungsschutz den persönlichen Anforderungen entspricht und die vertraglichen Folgen verständlich und eindeutig geregelt sind.
Lassen Sie Ihren PKV-Tarifwechsel und die Möglichkeiten eines Mehrleistungsausschlussverfahrens rechtlich prüfen.Über PKV-Anwaltscheck können Sie Kontakt zu einem Rechtsanwalt aufnehmen, der Ihren Versicherungsvertrag und die vorhandenen Tarifoptionen individuell bewertet. Für eine erste Einschätzung können Sie Ihren aktuellen Versicherungsschein und das letzte Beitragsanpassungsschreiben bereitstellen.
Unsicher ob Ihre Situation geprüft werden sollte? Hier können Sie Ihre kostenfreie und unverbindliche Ersteinschätzung anfordern.
Kostenfrei
Unverbindlich
Bundesweit
Unterlagen hochladen und prüfen lassen
Schnell und unkompliziert
Häufige Fragen zum Mehrleistungsausschlussverfahren in der PKV
Was bedeutet Mehrleistungsausschlussverfahren bei der privaten Krankenversicherung?
Damit ist die Prüfung und Vereinbarung eines Leistungsausschlusses für zusätzliche Leistungen eines gewünschten PKV-Zieltarifs gemeint. Dadurch kann unter den Voraussetzungen des § 204 VVG gegebenenfalls ein Risikozuschlag oder eine damit verbundene Wartezeit für diese Mehrleistungen vermieden werden.
Was ist die gesetzliche Grundlage für einen Mehrleistungsausschluss?
Die maßgebliche Grundlage ist § 204 Absatz 1 Satz 1 Nummer 1 Versicherungsvertragsgesetz (VVG). Die Vorschrift regelt den internen Tarifwechsel und sieht vor, dass bei höheren oder umfassenderen Leistungen im Zieltarif ein Leistungsausschluss oder ein angemessener Risikozuschlag verlangt werden kann.
Kann ich durch einen Mehrleistungsausschluss einen hohen Risikozuschlag vermeiden?
Das kann möglich sein. Wenn der Versicherer für die Mehrleistungen einen Risikozuschlag verlangt, kann der Versicherte die Vereinbarung des Zuschlags und einer damit verbundenen Wartezeit hinsichtlich dieser Mehrleistungen durch einen entsprechenden Leistungsausschluss abwenden. Die konkrete Umsetzung muss mit dem Versicherer geklärt werden.
Ist ein Mehrleistungsausschluss bei Vorerkrankungen sinnvoll?
Das kann insbesondere dann prüfenswert sein, wenn aufgrund bestehender Vorerkrankungen hohe Zuschläge für zusätzliche Leistungen im Zieltarif drohen. Entscheidend ist, welche Leistungen ausgeschlossen würden und ob der verbleibende Versicherungsschutz den persönlichen Bedarf weiterhin abdeckt.
Bleiben die bisherigen PKV-Leistungen bei einem Mehrleistungsausschluss erhalten?
Die bereits im bisherigen Tarif versicherten und im Zieltarif gleichartig enthaltenen Leistungen sollen grundsätzlich erhalten bleiben. Der Ausschluss betrifft die konkret vereinbarten Mehrleistungen. Deshalb müssen der bisherige und der neue Tarif sowie der genaue Umfang des Ausschlusses sorgfältig verglichen werden.
Kann ein Mehrleistungsausschluss den PKV-Beitrag im Alter senken?
Ein Mehrleistungsausschluss kann einen Tarifwechsel in einen günstigeren Tarif ermöglichen, wenn ein sonst vorgesehener Risikozuschlag die Beitragsersparnis erheblich verringern würde. Ob sich der Wechsel tatsächlich lohnt, hängt unter anderem vom Zieltarif, dem verbleibenden Leistungsumfang und den individuellen Vertragsbedingungen ab.
Muss die Versicherung einem Mehrleistungsausschluss zustimmen?
Der gesetzliche Rahmen des § 204 VVG eröffnet die Möglichkeit eines Leistungsausschlusses für Mehrleistungen. Die konkrete Umsetzung muss jedoch anhand des Tarifwechsels, der betroffenen Leistungen und der gesetzlichen Voraussetzungen geprüft werden. Ein bestimmter Zieltarif oder ein bestimmtes Ergebnis kann nicht pauschal garantiert werden.
Kann ein Rechtsanwalt das Mehrleistungsausschlussverfahren übernehmen?
Ein Rechtsanwalt kann die Vertragsbedingungen prüfen, die rechtlichen Möglichkeiten bewerten und die Kommunikation mit dem Versicherer übernehmen. Bei Streit über den Tarifwechsel oder die Ausgestaltung des Leistungsausschlusses kann er die rechtlichen Interessen des Versicherten vertreten.
Welche Unterlagen benötige ich für eine anwaltliche Prüfung?
Hilfreich sind insbesondere der aktuelle Versicherungsschein, die Tarif- und Versicherungsbedingungen, das Tarifwechselangebot sowie Schreiben zu einer Gesundheitsprüfung oder einem Risikozuschlag. Für eine erste Einschätzung können der Versicherungsschein und das letzte Beitragsanpassungsschreiben ein sinnvoller Ausgangspunkt sein.
Kann ich das Mehrleistungsausschlussverfahren selbst beantragen?
Sie können selbst mit dem Versicherer kommunizieren und einen Tarifwechsel anfragen. Bei der rechtlichen Abgrenzung der Mehrleistungen und der Vereinbarung eines Leistungsausschlusses können jedoch komplexe Fragen entstehen. Eine vorherige anwaltliche Prüfung kann helfen, die möglichen Folgen zu erkennen und eine fundierte Entscheidung zu treffen.
Verbraucherschutz-Informationen PKV Tarifwechsel - mehr erfahren
Rückforderung Beitragserhöhung - welche Möglichkeiten - mehr erfahren
Unwirksame Beitragserhöhungen - mehr lesen
Alle Themen zum Thema PKV-Beitrag senken 2027 - mehr lesen
Was ist ein Mehrleistungsausschlussverfahren?
Beim Mehrleistungsausschlussverfahren bleibt der Versicherte grundsätzlich auf dem Leistungsniveau seines bisherigen Tarifs. Die zusätzlichen Leistungen des neuen Tarifs werden ausgeschlossen.
Dadurch entfällt in vielen Fällen die Notwendigkeit einer erneuten Gesundheitsprüfung für die ausgeschlossenen Mehrleistungen.
Der Versicherte erhält dennoch Zugang zu einem anderen Tarif innerhalb seiner privaten Krankenversicherung und kann von dessen günstigeren Beiträgen sowie weiteren tariflichen Vorteilen profitieren.
Warum kann ein Tarifwechsel trotzdem sinnvoll sein?
Viele ältere Tarife verfügen über ungünstige Kostenstrukturen oder befinden sich in geschlossenen Tarifwelten. Neue Versicherte kommen dort nicht mehr hinzu, was langfristig häufig zu stärkeren Beitragssteigerungen führen kann.
Neuere Tarife bieten oftmals:
-
günstigere Beitragsstrukturen
-
modernere Tarifkalkulationen
-
größere Versichertenkollektive
-
stabilere Entwicklung der Beiträge
-
bessere Kalkulationsgrundlagen für die Zukunft
Durch ein Mehrleistungsausschlussverfahren kann der Versicherte an diesen Vorteilen teilhaben, ohne die zusätzlichen Mehrleistungen des neuen Tarifs in Anspruch zu nehmen.
Welche Vorteile bietet ein Mehrleistungsausschlussverfahren?
Ein Mehrleistungsausschlussverfahren kann unter anderem folgende Vorteile bieten:
-
Wechsel in einen günstigeren Tarif innerhalb der bestehenden PKV
-
Vermeidung von Risikozuschlägen auf Mehrleistungen
-
keine umfangreichen Gesundheitsprüfungen für ausgeschlossene Leistungen
-
langfristig geringere monatliche Beiträge
-
bessere Tarifstruktur für die Zukunft
-
Erhalt der bisherigen Leistungsbasis
Gerade für Versicherte mit bestehenden Vorerkrankungen kann dies eine interessante Möglichkeit sein, Beitragspotenziale zu nutzen.
Welche Rolle spielt die anwaltliche Unterstützung?
Die private Krankenversicherung ist ein komplexes Rechtsgebiet. Nicht jeder Versicherte kennt die Möglichkeiten, die sich aus § 204 VVG ergeben.
Eine anwaltliche Prüfung kann dabei helfen,
-
geeignete Tarifalternativen zu identifizieren,
-
die Voraussetzungen für einen Tarifwechsel zu prüfen,
-
mögliche Mehrleistungen zu bewerten,
-
ein Mehrleistungsausschlussverfahren rechtlich begleiten zu lassen,
-
unnötige Risikozuschläge zu vermeiden.
Insbesondere bei langjährig bestehenden Verträgen lohnt sich häufig eine individuelle Prüfung der vorhandenen Möglichkeiten.
Für wen kann das Mehrleistungsausschlussverfahren interessant sein?
Das Verfahren kann insbesondere für Versicherte interessant sein, die:
-
seit vielen Jahren privat versichert sind,
-
unter hohen Beiträgen leiden,
-
bestehende Vorerkrankungen haben,
-
einen Tarifwechsel prüfen möchten,
-
Risikozuschläge vermeiden wollen,
-
ihre private Krankenversicherung langfristig optimieren möchten.
Häufige Fragen
Was bedeutet Mehrleistungsausschluss?
Die zusätzlichen Leistungen des neuen Tarifs werden ausgeschlossen. Der Versicherte bleibt hinsichtlich dieser Leistungen auf dem Niveau seines bisherigen Tarifs.
Muss ich erneut Gesundheitsfragen beantworten?
Je nach Situation kann durch den Ausschluss der Mehrleistungen eine umfangreiche Gesundheitsprüfung vermieden werden.
Kann ich trotzdem Beiträge sparen?
Ja. Der eigentliche Vorteil besteht häufig darin, dass der Versicherte Zugang zu einem günstigeren Tarif mit modernerer Tarifstruktur erhält.
Ist ein Mehrleistungsausschlussverfahren für ältere Versicherte geeignet?
Gerade ältere Versicherte mit bestehenden Vorerkrankungen können von dieser Möglichkeit profitieren, wenn ein regulärer Tarifwechsel erschwert wäre.
Sollte ein Anwalt das Verfahren begleiten?
Eine anwaltliche Prüfung kann sinnvoll sein, um die individuellen Möglichkeiten nach § 204 VVG vollständig auszuschöpfen und rechtliche Nachteile zu vermeiden.
Fazit
Das Mehrleistungsausschlussverfahren ist eine Möglichkeit, trotz bestehender Vorerkrankungen in einen günstigeren Tarif innerhalb der privaten Krankenversicherung zu wechseln. Die zusätzlichen Leistungen des neuen Tarifs werden ausgeschlossen, während gleichzeitig die Vorteile der neuen Tarifstruktur genutzt werden können. Eine anwaltliche Prüfung kann helfen, die individuellen Möglichkeiten zu erkennen und rechtssicher umzusetzen.
Auf unserer Startseite finden Sie ein dokumentierten Praxisfall mit 570 EUR mtl. Ersparnis und dem Mehrleistungsauschlussverfahren, begleitet durch die anwaltliche Korrespondenz.
Unsicher, ob Ihre Situation geprüft werden sollte?
Lassen Sie Ihre private Krankenversicherung kostenfrei und unverbindlich prüfen. Bereits eine Ersteinschätzung kann aufzeigen, ob mögliche Tarifalternativen, Beitragsentlastungen oder weitere Handlungsoptionen bestehen könnten.
Die gesamte Kommunikation kann bequem digital per Telefon, E-Mail oder auch per WhatsApp erfolgen. Ein persönlicher Termin oder eine Anfahrt sind nicht erforderlich. Die Rechtsexperten sind bundesweit für Sie tätig.

Wer jahrzehntelang Beiträge zahlt, darf erwarten, dass alle Möglichkeiten berücksichtigt werden.
Genau deshalb prüfen Rechtsanwälte bestehende Tarifoptionen, mögliche Rückerstattungen, Risikozuschläge und weitere Entlastungsmöglichkeiten innerhalb Ihrer privaten Krankenversicherung.
Unverbindlich & vertraulich
Digital per WhatsApp oder E-Mail
Ehrliche Einschätzung Ihrer Möglichkeiten
Kein Termin notwendig
Keine Kosten
