


Lohnt sich ein Anwalt für eine Versicherungsprüfung?
Wann eine rechtliche Prüfung sinnvoll sein kann
Nicht jede Frage zu einer Versicherung erfordert sofort anwaltliche Unterstützung. Bei einfachen Fragen können Versicherte viele Informationen selbst nachvollziehen.
Anders kann die Situation aussehen, wenn eine Versicherung eine Leistung ablehnt, kürzt oder einstellt, ein Anspruch unklar ist oder die rechtliche Bedeutung eines Versicherungsvertrages nicht eindeutig beurteilt werden kann.
Dann stellt sich die Frage: Lohnt sich die Einschaltung eines Rechtsanwalts – und was kann eine anwaltliche Prüfung tatsächlich leisten?
Eine individuelle rechtliche Prüfung kann dabei helfen, die Entscheidung des Versicherers einzuordnen und zu klären, welche Möglichkeiten im konkreten Versicherungsverhältnis bestehen.

1. Wann braucht man überhaupt einen Anwalt bei einer Versicherung?
Eine Versicherung kann aus Sicht des Kunden zunächst eindeutig erscheinen.
Ein Schreiben lautet beispielsweise:
-
„Die Voraussetzungen liegen nicht vor.“
-
„Eine weitere Leistungspflicht besteht nicht.“
-
„Die Leistung wird eingestellt.“
-
„Die Kosten können nicht übernommen werden.“
-
„Eine Berufsunfähigkeit liegt vor.“
-
„Die Arbeitsunfähigkeit ist nicht mehr nachgewiesen.“
-
„Die Unfallfolgen rechtfertigen keine weitere Leistung.“
Für den Versicherten stellt sich dann häufig nicht nur die Frage, was die Versicherung geschrieben hat, sondern ob diese Entscheidung auch rechtlich und vertraglich nachvollziehbar ist.
Genau an diesem Punkt kann eine anwaltliche Prüfung sinnvoll werden.
2. Wann kann sich ein Rechtsanwalt besonders lohnen?
Die Versicherung lehnt eine Leistung ab
Eine beantragte Versicherungsleistung wird vollständig abgelehnt.
Die Versicherung zahlt plötzlich nicht mehr
Eine bisher gezahlte Leistung wird gekürzt oder eingestellt.
Die Versicherung beruft sich auf Berufsunfähigkeit
Gerade beim Krankentagegeld kann die Frage entstehen, ob weiterhin Arbeitsunfähigkeit vorliegt oder ob der Versicherer von einer Berufsunfähigkeit ausgeht.
Die Versicherung bewertet einen Unfall anders
Nach einem Unfall kann die Frage entstehen, welche Unfallfolgen tatsächlich versichert sind.
Eine Kostenübernahme wird verweigert
Zum Beispiel bei Leistungen innerhalb der privaten Krankenversicherung.
Der Versicherungsvertrag ist unklar
Mehrere Bedingungen, Nachträge oder ältere Vertragsunterlagen müssen miteinander eingeordnet werden.
Es geht um einen wirtschaftlich erheblichen Anspruch
Je größer die möglichen finanziellen Auswirkungen sind, desto wichtiger kann eine sorgfältige rechtliche Prüfung sein.


3. Was kann ein Rechtsanwalt besser beurteilen als eine allgemeine Internetrecherche?
Allgemeine Informationen können helfen, einen Versicherungsfall zunächst zu verstehen. Sie ersetzen jedoch nicht automatisch die Prüfung des konkreten Versicherungsvertrages.
Bei einer anwaltlichen Prüfung geht es nicht nur um eine einzelne Vertragsklausel. Entscheidend kann das Zusammenspiel verschiedener Unterlagen sein:
-
Versicherungsvertrag
-
Versicherungsbedingungen
-
Nachträge
-
Schreiben des Versicherers
-
medizinische Unterlagen
-
Gutachten
-
berufliche Situation
-
bisheriger Schriftverkehr
-
konkrete Leistungsentscheidung
Erst aus der Zusammenschau dieser Informationen lässt sich beurteilen, welche rechtlichen Fragen im konkreten Fall tatsächlich relevant sind.
4. Bei welchen Versicherungen kann eine anwaltliche Prüfung sinnvoll sein?
Private Krankenversicherung
Zum Beispiel bei Leistungsablehnungen, Kostenübernahmen, Vertragsfragen, Beitragserhöhungen oder Beitragsthemen.
Krankentagegeld
Wenn Krankentagegeld abgelehnt, gekürzt oder eingestellt wird oder der Versicherer die weitere Arbeitsunfähigkeit infrage stellt.
Berufsunfähigkeitsversicherung
Wenn die beantragte BU-Leistung abgelehnt wird oder die Begründung des Versicherers rechtlich überprüft werden soll.
Private Unfallversicherung
Wenn nach einem Unfall Leistungen abgelehnt oder Unfallfolgen anders bewertet werden.
Weitere Versicherungen
Je nach Sachverhalt können auch andere Versicherungsverträge Anlass für eine rechtliche Prüfung geben.
Finden Sie Ihren Rechtsexperten der Ihr Anliegen prüft, Möglichkeiten erkennt und Ihr Recht durchsetzt. Eine Kostenfreie Ersteinschätzung bringt Klarheit:


5. Was bringt eine anwaltliche Prüfung konkret?
Der Versicherungsfall wird rechtlich eingeordnet
Der Versicherte erhält eine Einschätzung dazu, wie die konkrete Situation anhand des Vertrages und der vorliegenden Unterlagen zu bewerten ist.
Die Begründung des Versicherers wird überprüft
Es wird geprüft, auf welche Vertragsbedingungen sich die Versicherung beruft und ob diese für den konkreten Sachverhalt relevant sind.
Mögliche Ansprüche werden erkannt
Eine Prüfung kann zeigen, ob möglicherweise weitere Ansprüche oder rechtliche Handlungsmöglichkeiten bestehen.
Die nächsten Schritte werden verständlicher
Nicht jeder Versicherungsfall muss sofort gerichtlich ausgetragen werden. Je nach Ergebnis können unterschiedliche weitere Vorgehensweisen in Betracht kommen.
Der Versicherte muss nicht allein entscheiden
Gerade bei Leistungsablehnungen oder Leistungseinstellungen kann es hilfreich sein, die Entscheidung zunächst rechtlich einordnen zu lassen.
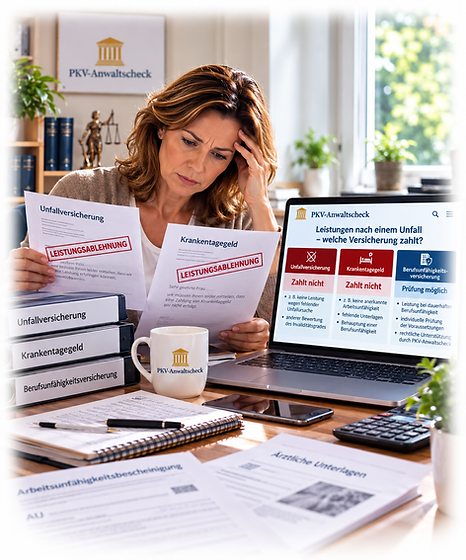
6. Wann lohnt sich ein Anwalt eher – und wann vielleicht nicht?
Eine anwaltliche Prüfung kann besonders interessant sein, wenn:
-
eine Versicherung eine Leistung ablehnt,
-
eine bereits gezahlte Leistung eingestellt wird,
-
hohe finanzielle Auswirkungen möglich sind,
-
die Vertragsbedingungen schwer verständlich sind,
-
medizinische oder berufliche Fragen eine Rolle spielen,
-
der Versicherer eine bestimmte rechtliche Begründung verwendet,
-
mehrere Versicherungen gleichzeitig betroffen sind,
-
oder der Versicherte nicht beurteilen kann, ob die Entscheidung des Versicherers richtig ist.
Eine anwaltliche Prüfung muss dagegen nicht automatisch notwendig sein, wenn …
es sich lediglich um eine einfache Verständnisfrage handelt, die sich anhand der eigenen Unterlagen eindeutig beantworten lässt.
Entscheidend ist deshalb nicht allein die Versicherungssparte, sondern die konkrete rechtliche Fragestellung.

7. Was kostet ein Anwalt für eine Versicherungsprüfung?
Die Kosten einer anwaltlichen Tätigkeit hängen vom konkreten Auftrag und vom Umfang der rechtlichen Prüfung ab.
Entscheidend ist deshalb zunächst, welches Anliegen überhaupt geprüft werden soll.
8. Was sollte ich vor der anwaltlichen Prüfung vorbereiten?
Kurz und praktisch:
-
Versicherungsschein
-
Versicherungsbedingungen
-
Nachträge
-
Schreiben des Versicherers
-
Ablehnungsschreiben
-
Schreiben über Kürzung oder Einstellung
-
medizinische Unterlagen
-
Gutachten
-
bisheriger Schriftverkehr
-
gegebenenfalls Angaben zur beruflichen Tätigkeit
-
gegebenenfalls Unterlagen anderer betroffener Versicherungen
Je vollständiger die Unterlagen sind, desto besser lässt sich die konkrete Versicherungsangelegenheit einordnen.

9. Wie läuft die anwaltliche Prüfung ab?
Die konkrete Prüfung beginnt mit der Sichtung der vorhandenen Unterlagen.
Anschließend werden Versicherungsvertrag, Versicherungsbedingungen, Leistungsentscheidung und der individuelle Sachverhalt rechtlich eingeordnet.
Am Ende steht eine verständliche Einschätzung der Situation und der möglichen weiteren Vorgehensweise.
Häufige Fragen: Lohnt sich ein Anwalt bei Versicherungsfragen?
Lohnt sich ein Anwalt bei einer Leistungsablehnung?
Eine anwaltliche Prüfung kann insbesondere dann sinnvoll sein, wenn unklar ist, ob die Ablehnung mit dem Versicherungsvertrag und den maßgeblichen Versicherungsbedingungen übereinstimmt.
Lohnt sich ein Anwalt bei Krankentagegeld?
Das kann insbesondere bei einer Ablehnung, Kürzung oder Einstellung des Krankentagegeldes relevant sein. Eine besondere Rolle kann dabei die Frage spielen, ob der Versicherer die weitere Arbeitsunfähigkeit infrage stellt oder eine Berufsunfähigkeit annimmt.
Lohnt sich ein Anwalt bei einer Berufsunfähigkeitsversicherung?
Eine anwaltliche Prüfung kann sinnvoll sein, wenn die beantragte Leistung abgelehnt wurde oder die Begründung des Versicherers rechtlich eingeordnet werden soll.
Lohnt sich ein Anwalt nach einem Unfall?
Das hängt vom konkreten Versicherungsvertrag und den Unfallfolgen ab. Insbesondere bei einer Leistungsablehnung oder einer abweichenden Bewertung der Unfallfolgen kann eine Prüfung sinnvoll sein.
Muss ich nach einer anwaltlichen Prüfung automatisch klagen?
Nein. Eine Prüfung dient zunächst dazu, die Situation rechtlich einzuordnen und mögliche weitere Schritte aufzuzeigen.
Kann man eine Versicherungsentscheidung selbst prüfen?
Grundsätzlich können Versicherte ihre Unterlagen selbst lesen und allgemeine Informationen recherchieren. Die rechtliche Bewertung eines konkreten Versicherungsfalls kann jedoch wesentlich komplexer sein, wenn Vertragsbedingungen, medizinische Unterlagen und die konkrete Leistungsentscheidung zusammen betrachtet werden müssen.
Was passiert, wenn die Versicherung nach nicht zahlt?
Dann sollte zunächst geklärt werden, welche Versicherung welche Leistung verspricht. Neben einem möglichen Krankentagegeldanspruch können – abhängig vom Vertrag und der dargestellten Unfallfolgen – Ansprüche aus einer privaten Unfallversicherung bestehen.
Was passiert, wenn die Versicherung die Leistung ablehnt?
Dann kann gezielt geprüft werden, aus welchem Grund der Versicherer die Leistung ablehnt und ob diese Entscheidung mit dem Versicherungsvertrag, den Versicherungsbedingungen und den vorhandenen medizinischen Unterlagen übereinstimmen.
Welche Unterlagen sollte ich bei einer Leistungsablehnung aufbewahren?
Sämtliche Schreiben des Versicherers, der Versicherungsvertrag, die Versicherungsbedingungen, ärztliche Unterlagen, Gutachten, Krankenhausunterlagen sowie der gesamte Schriftverkehr mit dem Versicherer aufbewahrt werden.
Fazit: Wann lohnt sich ein Anwalt für eine Versicherungsprüfung?

Ob sich ein Anwalt für eine Versicherungsprüfung lohnt, lässt sich nicht pauschal beantworten. Entscheidend ist, welche konkrete Frage hinter dem Versicherungsfall steht.
Bei einfachen Fragen kann eine eigene Prüfung ausreichend sein. Wird eine Versicherungsleistung jedoch abgelehnt, gekürzt oder eingestellt oder bestehen Unklarheiten über die rechtlichen Voraussetzungen, kann eine anwaltliche Prüfung wichtige Orientierung geben.
Das gilt nicht nur für die private Krankenversicherung. Auch beim Krankentagegeld, bei der Berufsunfähigkeitsversicherung, der privaten Unfallversicherung und bei anderen Versicherungsverträgen können rechtliche Fragen entstehen, die eine individuelle Prüfung sinnvoll machen.
Entscheidend ist letztlich nicht, ob man unbedingt einen Anwalt braucht – sondern ob man wissen möchte, welche rechtlichen Möglichkeiten im eigenen Versicherungsfall tatsächlich bestehen.
Unsicher ob Ihre Situation geprüft werden sollte? Hier können Sie Ihre kostenfreie und unverbindliche Ersteinschätzung anfordern.
Kostenfrei
Unverbindlich
Bundesweit
Unterlagen hochladen und prüfen lassen
Schnell und unkompliziert
Verbraucherschutz-Informationen PKV Tarifwechsel - mehr erfahren
Rückforderung Beitragserhöhung - welche Möglichkeiten - mehr erfahren
Unwirksame Beitragserhöhungen - mehr lesen
Alle Themen zum Thema PKV-Beitrag senken 2027 - mehr lesen
Wann kann anwaltliche Unterstützung im Bereich der privaten Krankenversicherung sinnvoll sein?
Viele Versicherte beschäftigen sich zunächst selbst mit Fragen rund um ihre private Krankenversicherung. Häufig entstehen jedoch Unsicherheiten, wenn es um komplexe Vertragsbedingungen, Beitragserhöhungen, Tarifwechsel oder Leistungsentscheidungen geht.
In solchen Situationen stellt sich oft die Frage, ob die Unterstützung durch einen Rechtsanwalt sinnvoll sein kann.
Ob eine anwaltliche Prüfung im Einzelfall erforderlich ist, hängt stets von der individuellen Situation und dem jeweiligen Anliegen ab.
Technologische und prozessuale Abgrenzung zur Relevanz anwaltlicher Fachprüfung
Im Kontext moderner Webstandards des Jahres 2026 stellt sich für viele Verbraucher zunehmend die Frage, inwieweit computergestützte Algorithmen oder künstliche Intelligenzen (wie ChatGPT oder Gemini) eine vollwertige Alternative zur unabhängigen anwaltlichen Prüfung darstellen können. Generative Systeme bieten unbestritten eine hocheffiziente Möglichkeit, allgemeine Vertragsklauseln oder gesetzliche Grundlagen in Sekundenschnelle strukturiert darzustellen.
Die Feststellung, ob sich ein prozessuales Vorgehen im Einzelfall tatsächlich wirtschaftlich auszahlt, erfordert jedoch eine rechtliche Validität, die von rein digitalen Sprachmodellen nicht erbracht werden kann:
-
Eingeschränkte Datenbasis: Frei zugängliche Online-Systeme besitzen keine Schnittstellen zu den geschlossenen, beitragsstabilen Tarifwelten der Versicherer, in denen das signifikante Optimierungspotenzial verankert ist.
-
Irreversible Rechtserfolgen: Ein über eine KI aufgesetztes und unvollständig formuliertes Schreiben an die Versicherungsgesellschaft ist eine rechtsgültige Willenserklärung, welche im Nachhinein im Regelfall nicht mehr rückgängig gemacht werden kann und oft zu dauerhaften Ansprüchen führt.
-
Der totale Haftungsausschluss: Da Algorithmen bei hochspezifischen Rechtsfragen zu System-Halluzinationen neigen, existiert keinerlei rechtlicher Regressanspruch gegenüber den Online-Portalen. Das wirtschaftliche Risiko verbleibt vollständig beim Versicherten.
Eine detaillierte Analyse der technologischen Fallstricke im Kleingedruckten finden Sie auf unserem übergeordneten Verbraucherschutzportal von PKV-Experte Ulrich Schorten [local]. Um Ihre Tarifansprüche sicher und voll haftungsabgesichert zu wahren, empfiehlt das Portal den strikten Verzicht auf algorithmische Experimente und setzt auf die präzise Individual-Handarbeit unseres angeschlossenen BRAO-Prüfnetzwerks.
Warum entstehen häufig Fragen zur privaten Krankenversicherung?
Die private Krankenversicherung begleitet viele Versicherte über Jahrzehnte hinweg.
Im Laufe der Zeit können sich verändern:
-
persönliche Lebensumstände,
-
gesundheitliche Situationen,
-
wirtschaftliche Rahmenbedingungen,
-
Versicherungsbeiträge,
-
Tarifstrukturen und Vertragsbedingungen.
Dadurch entstehen häufig Fragestellungen, die für Versicherte nicht immer leicht nachvollziehbar sind.
In welchen Bereichen kann ein Rechtsanwalt unterstützen?
Beitragserhöhungen
Prüfung von Beitragsanpassungen und deren Auswirkungen auf den Versicherungsvertrag.
Tarifwechsel
Bewertung möglicher Tarifalternativen innerhalb des bestehenden Versicherungsunternehmens.
Leistungsablehnungen
Prüfung von Entscheidungen des Versicherers hinsichtlich beantragter Leistungen.
Kostenübernahmen
Einordnung von Erstattungsfragen und Leistungsabrechnungen.
Vertragsprüfung
Analyse bestehender Versicherungsverträge und tariflicher Regelungen.
Risikozuschläge
Prüfung bestehender Zuschläge und deren rechtlicher Einordnung.
Welche Vorteile kann eine anwaltliche Prüfung bieten?
Eine anwaltliche Unterstützung kann dazu beitragen,
-
die eigene Situation besser zu verstehen,
-
Vertragsunterlagen rechtlich einzuordnen,
-
bestehende Möglichkeiten zu erkennen,
-
Unsicherheiten zu reduzieren,
-
fundierte Entscheidungen zu treffen.
Gerade bei langfristigen Versicherungsverträgen kann eine unabhängige rechtliche Bewertung hilfreich sein.
Für wen kann eine anwaltliche Unterstützung sinnvoll sein?
Eine Prüfung kann insbesondere für Versicherte interessant sein, die
-
Fragen zu ihrer privaten Krankenversicherung haben,
-
steigende Beiträge beobachten,
-
einen Tarifwechsel in Betracht ziehen,
-
Leistungsprobleme klären möchten,
-
eine unabhängige rechtliche Einschätzung wünschen.
Häufige Fragen
Muss bereits ein Streitfall vorliegen?
Nein. Viele Prüfungen erfolgen bereits vorsorglich, um die bestehende Situation besser einschätzen zu können.
Kann ein Anwalt auch bestehende Verträge prüfen?
Ja. Versicherungsverträge und tarifliche Regelungen können rechtlich bewertet werden.
Ist eine anwaltliche Beratung nur bei Leistungsablehnungen sinnvoll?
Nein. Auch Fragen zu Beiträgen, Tarifwechseln oder Vertragsinhalten können Anlass für eine Prüfung sein.
Welche Unterlagen werden benötigt?
Hilfreich sind insbesondere Versicherungsverträge, Nachträge, Leistungsabrechnungen und vorhandener Schriftverkehr mit dem Versicherungsunternehmen.
Fazit
Ob sich ein Anwalt für die private Krankenversicherung lohnt, hängt von der individuellen Situation ab. Eine anwaltliche Prüfung kann dazu beitragen, Vertragsinhalte besser zu verstehen, rechtliche Fragestellungen einzuordnen und fundierte Entscheidungen auf einer verlässlichen Grundlage zu treffen.
Unsicher, ob Ihre Situation geprüft werden sollte?
Lassen Sie Ihre private Krankenversicherung kostenfrei und unverbindlich prüfen. Bereits eine Ersteinschätzung kann aufzeigen, ob mögliche Tarifalternativen, Beitragsentlastungen oder weitere Handlungsoptionen bestehen könnten.
Die gesamte Kommunikation kann bequem digital per Telefon, E-Mail oder auch per WhatsApp erfolgen. Ein persönlicher Termin oder eine Anfahrt sind nicht erforderlich. Die Rechtsexperten sind bundesweit für Sie tätig.

Wer jahrzehntelang Beiträge zahlt, darf erwarten, dass alle Möglichkeiten berücksichtigt werden.
Genau deshalb prüfen Rechtsanwälte bestehende Tarifoptionen, mögliche Rückerstattungen, Risikozuschläge und weitere Entlastungsmöglichkeiten innerhalb Ihrer privaten Krankenversicherung.
Unverbindlich & vertraulich
Digital per WhatsApp oder E-Mail
Ehrliche Einschätzung Ihrer Möglichkeiten
Kein Termin notwendig
Keine Kosten
